







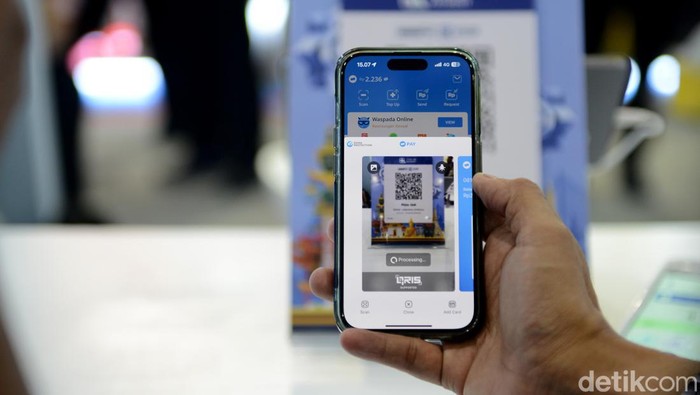
Pembayaran menggunakan Quick Response Code Indonesian Standard (QRIS) dan layanan beli sekarang, bayar nanti atau paylater semakin memudahkan masyarakat bertransaksi. Kemudahan ini membuat transaksi terasa mudah, namun, di balik kecepatan itu, pengguna tetap perlu memahami cara kerja layanan, mencatat pengeluaran, serta mempertimbangkan kemampuan keuangan sebelum bertransaksi.
Pembayaran melalui QRIS sangat mudah karena cukup memindai kode QR atau menekan beberapa tombol di ponsel, pembayaran maupun pembelian bisa dilakukan tanpa harus mengeluarkan uang tunai.
Kemampuan itu berkaitan dengan digital financial literacy atau literasi keuangan digital. Istilah ini merujuk pada kemampuan seseorang memahami informasi keuangan, menggunakan layanan keuangan digital secara aman, serta mengambil keputusan finansial secara bijak.
SCROLL TO CONTINUE WITH CONTENT
Kemudahan Transaksi Perlu Diimbangi Literasi Keuangan
Dalam kehidupan sehari-hari, pembayaran digital dapat digunakan untuk membeli makanan, membayar transportasi, berbelanja kebutuhan rumah tangga, hingga melakukan transaksi di toko kecil. Sementara itu, paylater memungkinkan pengguna membeli barang atau jasa sekarang dan membayarnya kemudian sesuai ketentuan layanan.
Meski sama-sama berkaitan dengan transaksi digital, keduanya memiliki karakteristik berbeda. QRIS merupakan standar pembayaran menggunakan kode QR, sedangkan paylater merupakan layanan pembiayaan yang menimbulkan kewajiban pembayaran pada kemudian hari.
Karena itu, pengguna perlu memahami konsekuensi masing-masing layanan. Pembayaran QRIS tetap menggunakan dana yang tersedia pada sumber pembayaran, sedangkan penggunaan paylater dapat menimbulkan tagihan yang harus dibayar sesuai jadwal, termasuk biaya atau bunga apabila berlaku berdasarkan ketentuan penyedia.
Apa Kata Penelitian Tentang Literasi Keuangan Digital?
Penelitian Rosdiana berjudul Pengaruh Digital Financial Literacy terhadap Perilaku Pengelolaan Keuangan Pribadi Masyarakat Indonesia yang terbit dalam Journal of Innovative and Creativity 2026 mengkaji hubungan literasi keuangan digital dengan perilaku pengelolaan keuangan pribadi.
Melalui metode tinjauan pustaka, penelitian menemukan, literasi keuangan digital berkaitan dengan kemampuan merencanakan keuangan, menyusun anggaran, menabung, mengambil keputusan investasi, dan mengendalikan perilaku konsumtif.
Kajian itu juga menyoroti bahwa kemudahan transaksi digital, promosi daring, cashback, dan fitur buy now, pay later dapat mendorong pembelian impulsif apabila tidak diimbangi kemampuan mengelola keuangan.
Temuan itu menunjukkan pentingnya memahami bukan hanya cara menggunakan aplikasi keuangan, tetapi juga dampak keputusan transaksi terhadap kondisi keuangan pribadi.
Penelitian lain oleh Murti Widyaningsih dan tim dalam SULUH: Jurnal Abdimas 2026 membahas edukasi literasi keuangan bagi siswa SMA Suluh Jakarta. Materi yang diberikan mencakup penyusunan anggaran, pencatatan pengeluaran, membedakan kebutuhan dan keinginan, serta mengendalikan perilaku konsumtif.
Penelitian itu menekankan pentingnya menerapkan pengetahuan keuangan dalam kebiasaan sehari-hari. Meski konteksnya adalah edukasi siswa dan bukan penelitian khusus pengguna QRIS atau paylater, kajian tersebut relevan untuk menunjukkan pentingnya membangun kebiasaan finansial yang sehat sejak dini.
Risiko yang Perlu Dipahami Sebelum Bertransaksi
Salah satu tantangan dalam pembayaran digital adalah pengeluaran yang lebih sulit terasa ketika transaksi dilakukan berulang kali dalam nominal kecil. Pembelian minuman, makanan ringan, ongkos perjalanan, dan kebutuhan lain mungkin terlihat murah secara terpisah. Namun, jika tidak dicatat, total pengeluaran dapat melampaui anggaran.
Pada layanan paylater, tantangannya berbeda. Pengguna perlu memperhitungkan seluruh tagihan yang jatuh tempo, biaya yang berlaku, serta kemampuan membayar tanpa mengganggu kebutuhan pokok. Menganggap limit yang tersedia sebagai tambahan penghasilan dapat membuat seseorang mengambil kewajiban pembayaran melebihi kemampuannya.
Pengguna juga perlu memeriksa legalitas penyedia layanan pembiayaan, memahami syarat dan ketentuan, menjaga kerahasiaan data pribadi, serta mewaspadai tautan atau pesan yang mengatasnamakan penyedia layanan keuangan.
Dengan demikian, risiko transaksi digital tidak hanya berkaitan dengan teknologi, tetapi juga dengan kebiasaan dan keputusan penggunanya.
Cara Menggunakan Pembayaran Digital dengan Lebih Bijak
Kebiasaan sederhana yang dapat diterapkan agar transaksi digital tidak mengganggu kondisi keuangan.
Pertama, buat anggaran untuk kebutuhan rutin dan batas pengeluaran harian. Kedua, periksa riwayat transaksi secara berkala agar pengeluaran kecil tidak luput dari perhatian. Ketiga, bedakan kebutuhan dan keinginan sebelum membeli barang, terutama ketika ada promosi atau cashback.
Khusus pengguna paylater, pastikan memahami total tagihan, tanggal jatuh tempo, serta seluruh biaya yang berlaku sebelum menyetujui transaksi. Hindari mengambil cicilan baru hanya untuk menutup tagihan lama dan jangan menggunakan limit sebagai ukuran kemampuan membeli.
Literasi keuangan digital pada akhirnya bukan sekadar kemampuan melakukan transaksi lewat ponsel. Hal yang lebih penting adalah memahami konsekuensinya, menjaga keamanan data, dan memastikan setiap keputusan tetap sesuai dengan kondisi keuangan pribadi.
Artikel ditulis Hafizna Irasa Hasibuan, Peserta Maganghub Kemnaker di detikcom
Simak Video "OJK Tebar Literasi Keuangan di Tobelo, Maluku Utara"
[Gambas:Video 20detik] (astj/astj)